Vorsteuerabzug trotz verspäteter Mehrwertsteuer-Registrierung
Der EuGH hat entschieden, dass ein Unternehmen, das sich verspätet für die Mehrwertsteuer registriert, den Vorsteuerabzug nicht allein deshalb verlieren darf, weil die

Der EuGH hat entschieden, dass ein Unternehmen, das sich verspätet für die Mehrwertsteuer registriert, den Vorsteuerabzug nicht allein deshalb verlieren darf, weil die
Beteiligungsprogramm für Mitarbeiter: Keine Steuerbefreiung gemäß § 3 Nr. 39 EStG, wenn einzelne Arbeitnehmergruppen von der Teilnahme an einem ausgeschlossen
Der Gesetzentwurf sieht vor, dass ab dem 1.1.2027 für jedes Kind vom 6. bis zum 18. Lebensjahr, das eine Bildungseinrichtung in Deutschland besucht, pro Monat 10 € in ein
Nach den Plänen des Bundesfinanzministers sollen künftig (voraussichtlich ab 2027) alle Unternehmen, also auch kleine Geschäfte und Restaurants zusätzlich zum
Beiträge von Eltern an den Förderverein einer Privatschule ihrer Kinder können unter bestimmten Voraussetzungen als Schulgeld im Rahmen der Sonderausgaben steuerlich
Die Bundesregierung hat in ihrem Regierungsentwurf die Erhöhungen der Alkohol-, Schaumwein-, Zwischenerzeugnis- und Alkopopsteuer um jeweils 20% vorgesehen. Die Steuer soll
Voraussetzung für den Entlastungsbetrag für Alleinerziehende ist, dass der Steuerpflichtige tatsächlich "alleinstehend" ist. Dies setzt voraus, dass keine
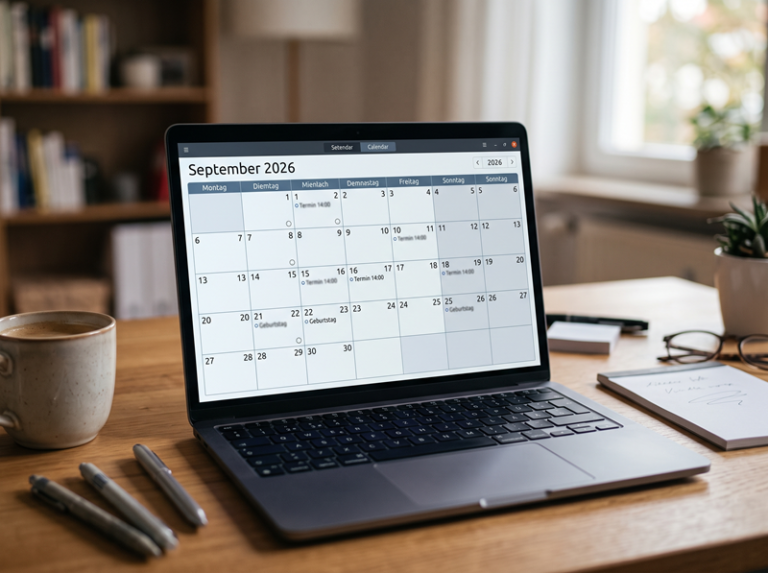
Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten.
Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn
bei einer
Der Bundesfinanzhof hat entschieden, dass Angehörige eines freien Berufs, die ihren Gewinn freiwillig durch Bilanzierung ermitteln, keinen Anspruch auf die umsatzsteuerliche
Wenn der Eigentümer einer Immobilie sein Objekt vermietet, erzielt er Einkünfte aus Vermietung und Verpachtung. Er kann seine Aufwendungen als Werbungskosten nur dann
Arbeitgeber müssen ihre Beschäftigten zur Sozialversicherung melden. Vor der Anmeldung steht die sozialversicherungsrechtliche Beurteilung an. Dabei prüfen
Nach dem zurzeit vorliegenden Gesetzentwurf der Bundesregierung sollen die folgenden steuerlichen Regelungen zu Einkommensteuer wie folgt geändert werden:
Sonn- und
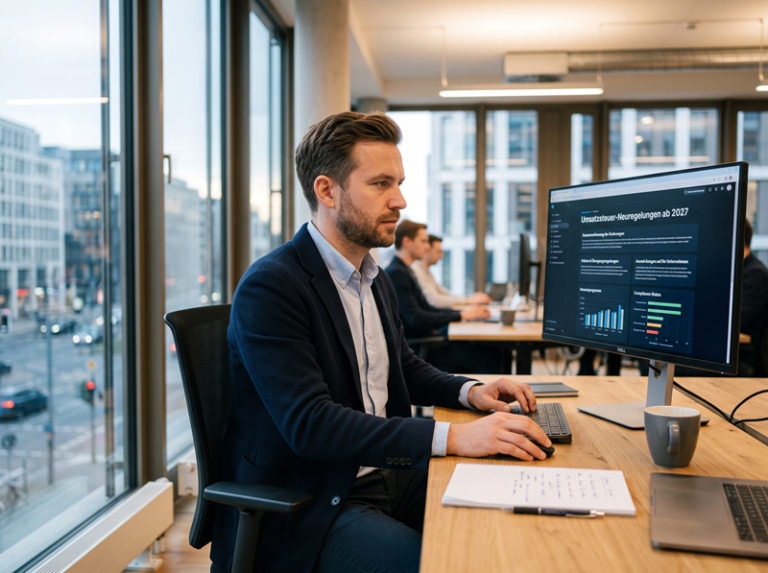
Die wichtigsten geplanten Änderungen zur Umsatzsteuer aus dem Regierungsentwurf des Jahressteuergesetzes 2026:
Unentgeltliche Lieferungen und sonstige Leistungen (§ 3
Fahrtkosten zur pflegebedürftigen Mutter bzw. Schwiegermutter sind nicht als außergewöhnliche Belastungen abziehbar. Das gilt auch nach der Einführung des
Die Anschaffungskosten eines Vermögensgegenstands sind dann unangemessen hoch, wenn ein Teil der Anschaffungskosten nach der allgemeinen Verkehrsauffassung die angemessene
Ausgangspunkt für die Bestimmung der Anschaffungskosten ist der tatsächlich gezahlte Einkaufspreis zum Anschaffungszeitpunkt (Tag des Erwerbs), der auf der entsprechenden
Der Bundesfinanzhof bestätigt das Prinzip, dass auch bei einem ausdrücklichen vereinbarten vertraglichen Privatnutzungsverbot mit dem alleinigen
Den Pauschbetrag für Erbfallkosten (§ 10 Abs. 5 Nr. 3 Satz 2 ErbStG) können auch Vermächtnisnehmer in Anspruch nehmen. Dieser Pauschbetrag für einen
Der Referentenentwurf (Gesetz zur Einführung einer Kassenpflicht) des Bundesfinanzministeriums sieht neben den geplanten Regelungen zur Kassenpflicht weitere Änderungen
Das Bundesfinanzministerium hat einen neuen Referentenentwurf für ein Gesetz zur Einführung einer Kassenpflicht, zur Bekämpfung von Steuerhinterziehung und zur
Die Beförderung kranker und verletzter Personen mit speziell eingerichteten Fahrzeugen ist nur dann von der Umsatzsteuer befreit, wenn eine echte medizinische Notwendigkeit
Ein Familienheim kann im Erbfall steuerfrei von einem Elternteil auf ein Kind übergehen, wenn der Elternteil vor dem Tod dort selbst gewohnt hat, das Kind nach dem Tod
Hat sich die Bemessungsgrundlage für einen steuerpflichtigen Umsatz geändert, muss der Unternehmer den Steuerbetrag in seiner Rechnung berichtigen. Konsequenz ist, dass
Nach einer Entscheidung des Bundesfinanzhofs (Urteil vom 24.10.2013 – V R 31/12) ist ein Unternehmer, der der Sollbesteuerung unterliegt, bereits für den Voranmeldungszeitraum