Kein Vorsteuerabzug aus Rechnungen einer noch nicht existenten Firma
Das Finanzamt versagte den Vorsteuerabzug aus Eingangsrechnungen einer GmbH, die auf den 3.5.2021 datiert waren, obwohl die GmbH erst mit Vertrag vom 24.6.2021 gegründet

Das Finanzamt versagte den Vorsteuerabzug aus Eingangsrechnungen einer GmbH, die auf den 3.5.2021 datiert waren, obwohl die GmbH erst mit Vertrag vom 24.6.2021 gegründet
Ein Unternehmer, der Anzahlungs-, Vorauszahlungs- oder Abschlagsrechnungen mit gesondert ausgewiesener Umsatzsteuer erstellt, muss beachten, dass die dort gesondert ausgewiesene
Nach einem Urteil des Sächsischen Finanzgerichts ist die Überlassung von Gesundheits-Apps nicht als Heilbehandlung nach § 4 Nr. 14 UStG von der Umsatzsteuer
Das Landesamt Niedersachsen hat klargestellt, wie Verkäufe auf Schul- und Kitaveranstaltungen sowie Umsätze von Schülerfirmen unter § 2b UStG umsatzsteuerlich
Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten
Seit 1.1.2025 muss jeder Unternehmer in der Lage sein, E-Rechnungen erhalten und verarbeiten zu können. Ausnahme: Steuerfreie Lieferungen und Leistungen, die den
Der EuGH hat entschieden, dass ein Unternehmen, das sich verspätet für die Mehrwertsteuer registriert, den Vorsteuerabzug nicht allein deshalb verlieren darf, weil die
Der Bundesfinanzhof hat entschieden, dass Angehörige eines freien Berufs, die ihren Gewinn freiwillig durch Bilanzierung ermitteln, keinen Anspruch auf die umsatzsteuerliche
Die wichtigsten geplanten Änderungen zur Umsatzsteuer aus dem Regierungsentwurf des Jahressteuergesetzes 2026:
Unentgeltliche Lieferungen und sonstige Leistungen (§ 3
Die Beförderung kranker und verletzter Personen mit speziell eingerichteten Fahrzeugen ist nur dann von der Umsatzsteuer befreit, wenn eine echte medizinische Notwendigkeit
Nach einer Entscheidung des Bundesfinanzhofs (Urteil vom 24.10.2013 – V R 31/12) ist ein Unternehmer, der der Sollbesteuerung unterliegt, bereits für den Voranmeldungszeitraum
Hat sich die Bemessungsgrundlage für einen steuerpflichtigen Umsatz geändert, muss der Unternehmer den Steuerbetrag in seiner Rechnung berichtigen. Konsequenz ist, dass
Leasingverträge enthalten in der Regel Vereinbarungen, wonach am Ende eines Leasingvertrags vertraglich festgelegte Zahlungen anfallen können. Das ist z.B. der Fall, wenn
Ästhetische Operationen und ästhetische Behandlungen sind nur dann als Heilbehandlung umsatzsteuerfrei, wenn sie dazu dienen, Personen zu behandeln oder zu heilen, bei
Wenn eine Mittelperson einen Mehrzweckgutschein im eigenen Namen verkauft, muss ihre Vergütung bestimmt werden. Sind mehrere Mittelpersonen an der Vertriebskette beteiligt und
Ein Unternehmer muss für Vorschüsse und Anzahlungen die Umsatzsteuer spätestens an das Finanzamt abführen, sobald er diese erhalten hat (=
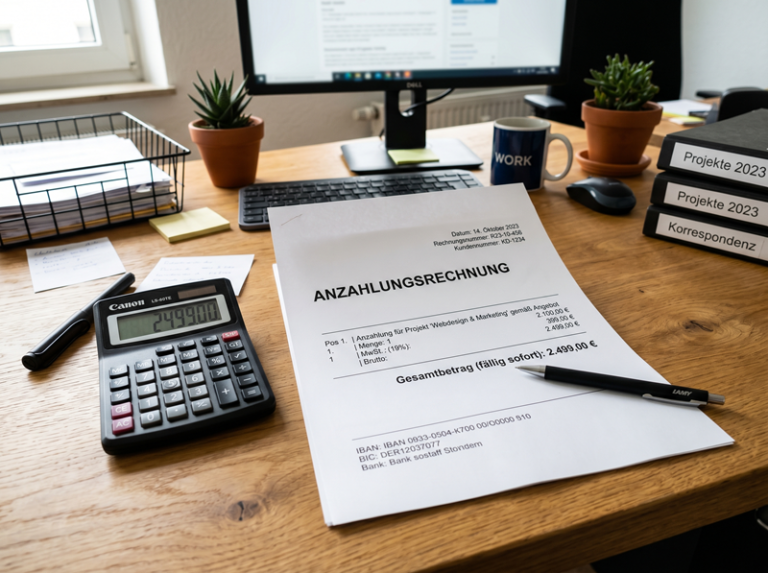
Der BFH hat entschieden, dass eine Anzahlungsrechnung auch dann zum Vorsteuerabzug berechtigen kann, wenn sie nicht ausdrücklich Begriffe wie „Anzahlung“ oder
Ist es für den Leistungsempfänger ungewiss, ob der leistende Unternehmer im Zeitpunkt der Leistungserbringung im Inland ansässig ist, schuldet der
Ein Unternehmer wird als Leistungsempfänger Schuldner der Umsatzsteuer, wenn er selbst Bauleistungen von einem anderen Unternehmer bezieht. Voraussetzung ist, dass von seinen
Das Bundesfinanzministerium hat in Abstimmung mit den Finanzbehörden der Länder das Vordruckmuster „USt 7 A“ zur „Anordnung einer
Beim Reverse-Charge-Verfahren schuldet der Leistungsempfänger die Umsatzsteuer. Das gilt teilweise auch dann, wenn der Unternehmer die Leistungen für seinen privaten

Überlässt ein Unternehmer seinem Arbeitnehmer einen Firmenwagen, den er auch privat nutzen kann, erfolgt diese private Nutzung im Rahmen des Arbeitsverhältnisses. Der BFH hat mit

Das Finanzgericht Düsseldorf hatte zu entscheiden, unter welchen Voraussetzungen Factoring-Leistungen vorliegen, die zum Vorsteuerabzug berechtigen.Praxis-Beispiel:Die Klägerin
Die Beschränkung des ermäßigten Umsatzsteuersatzes auf konkrete Aspekte der Beherbergungsleistungen steht nach dem Urteil des EuGH im Einklang mit der Mehrwertsteuerrichtlinie. Der